Quand on demande pourquoi autant de promoteurs construisent des copropriétés en Floride, en particulier à Miami, les réponses habituelles sont faciles à voir.
La Floride n'a pas d'impôt d'État sur le revenu des personnes physiques. Nous bénéficions d'un climat doux, de plages, d'un mode de vie international et d'une migration continue de la population et des capitaux. Le sud de la Floride dispose aussi de terrains constructibles limités dans ses quartiers les plus recherchés, tandis que de nombreux anciens immeubles en copropriété sont confrontés à des exigences plus strictes en matière d'inspection, de réserves et de réparations.
Tous ces facteurs créent une demande pour des immeubles plus récents. Mais il existe une autre partie de l'histoire que la plupart des acheteurs n'entendent jamais :
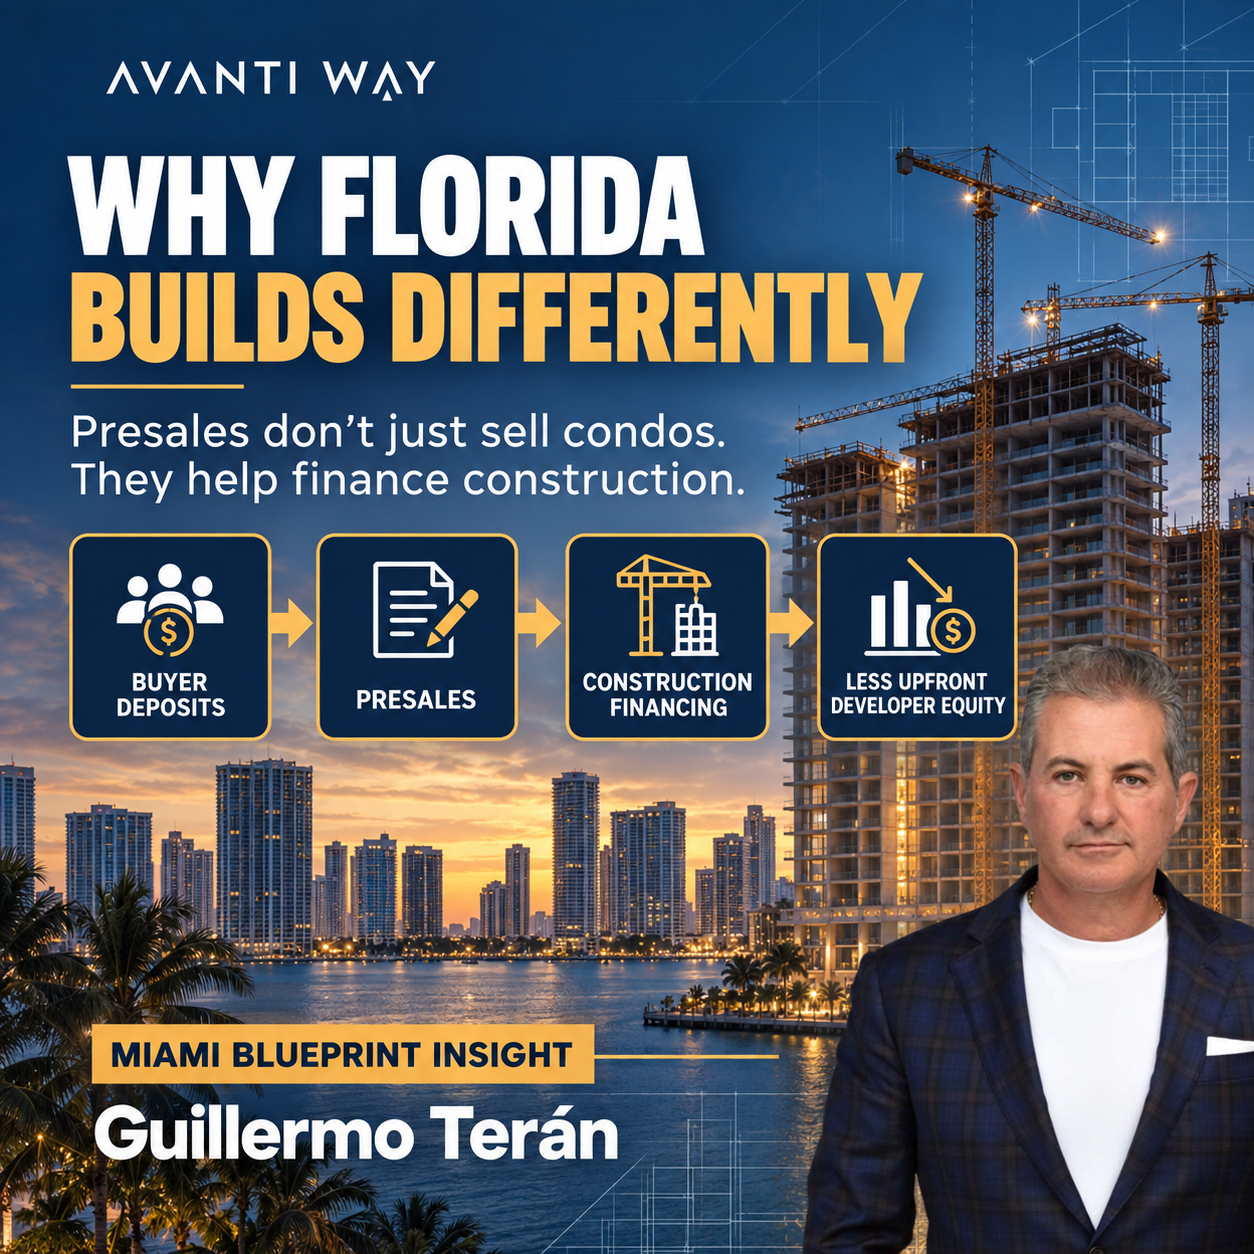
En Floride, nous ne vendons pas seulement différemment les projets sur plan. Nous finançons et structurons également de nombreux projets de copropriété différemment.
La demande explique pourquoi les promoteurs veulent construire ici
L'essor de la Floride commence par la demande.
Les gens continuent de s'installer en Floride du Sud pour le mode de vie, les opportunités professionnelles, les avantages fiscaux et l'accès à une ville internationale. Dans le même temps, Miami est géographiquement contrainte par la baie de Biscayne à l'est et les Everglades à l'ouest.
Nous ne manquons pas littéralement de terrains, mais les terrains constructibles bien situés, dans les quartiers où les gens veulent le plus vivre, se font rares. Cela pousse Miami vers un développement plus dense et vertical.
Les lois floridiennes sur les copropriétés, adoptées après l'effondrement de Surfside, ont également modifié l'économie de la possession et de l'entretien des immeubles anciens. Certains immeubles en copropriété vieillissants doivent désormais faire l'objet d'inspections de jalons, et de nombreuses associations doivent réaliser des études de réserves pour l'intégrité structurelle et financer suffisamment les principaux composants du bâtiment. Ces exigences peuvent entraîner des charges plus élevées et d'importantes obligations de réparation. Elles n'imposent pas la démolition de chaque immeuble ancien, mais dans certains cas, elles peuvent rendre la reconstruction économiquement plus attractive. Les exigences floridiennes en matière d'inspections de jalons et de réserves structurelles aident à expliquer ce contexte en pleine évolution.
C'est l'une des raisons pour lesquelles je continue de dire :
Miami est en train d'être reconstruite.
Mais la demande n'est qu'un aspect de l'équation. Les promoteurs doivent aussi trouver un moyen financièrement viable de créer la nouvelle offre.
L'avantage du financement en amont de la construction en Floride
Les promoteurs combinent généralement un financement de construction, des fonds propres d'investisseurs ou du promoteur, et les dépôts des acquéreurs pour financer un projet.
La loi de Floride instaure un système structuré pour la gestion des dépôts de garantie versés pour les copropriétés en période de pré-construction. La partie initiale du dépôt de l'acheteur est généralement protégée par un séquestre. Sous certaines conditions, les paiements excédant 10 % du prix d'achat peuvent être retirés et utilisés pour les coûts réels de construction et de développement une fois les travaux commencés, à condition que le contrat d'achat le prévoie expressément et contienne la mention d'information requise.
Autrement dit, tous les dépôts ne sont pas automatiquement disponibles pour un promoteur. L'utilisation de ces fonds dépend de la loi, du contrat, de la structure du séquestre et du projet lui-même. Le cadre juridique est exposé à la section 718.202 du Florida Condominium Act.
Lorsqu'ils sont correctement structurés, les dépôts qualifiés des acheteurs peuvent toutefois réduire le montant des fonds propres que le promoteur doit apporter.
Cela peut améliorer sensiblement le rendement du promoteur sur le capital investi.
Un exemple simplifié à 100 millions de dollars
Imaginez une nouvelle copropriété dont le coût total de développement s'élève à 100 millions de dollars.
La structure de financement pourrait ressembler à ceci :
Prêt de construction : 60 millions de dollars
Dépôts d'acheteurs éligibles : 25 millions de dollars
Fonds propres du promoteur : 15 millions de dollars
Financement total du projet : 100 millions de dollars
Supposons maintenant que le projet génère un bénéfice de 30 millions de dollars.
Le promoteur a apporté 15 millions de dollars et récupère ses 15 millions de dollars initiaux, plus le bénéfice de 30 millions de dollars, soit une distribution totale de 45 millions de dollars.
Cela représente :
Multiple des fonds propres : 3,0x
Rendement des fonds propres fondé sur le bénéfice : 200 %
Comparons maintenant avec un projet dans une juridiction ou une transaction où les dépôts des acheteurs ne sont pas disponibles pour la construction.
Prêt de construction : 60 millions de dollars
Dépôts des acheteurs disponibles pour la construction : 0 $
Fonds propres du promoteur : 40 millions de dollars
Financement total du projet : 100 millions de dollars
Le projet génère le même bénéfice de 30 millions de dollars, mais le promoteur a dû investir 40 millions de dollars.
Le promoteur reçoit les 40 millions de dollars initiaux plus le bénéfice de 30 millions de dollars, soit une distribution totale de 70 millions de dollars.
Cela représente :
Multiple des fonds propres : 1,75x
Rendement des fonds propres fondé sur le bénéfice : 75 %
Le coût du projet n'a pas changé. Le bénéfice n'a pas changé. Ce qui a changé, c'est le montant des capitaux propres du promoteur nécessaires pour mener le projet à terme.
C'est la différence importante.
Pourquoi l'efficacité du capital attire les promoteurs
Les promoteurs n'évaluent pas les projets uniquement sur le bénéfice total. Ils considèrent aussi la part de leurs propres fonds qu'il faut engager, la durée pendant laquelle ce capital restera immobilisé et le niveau de risque qu'ils doivent assumer.
Si un promoteur peut mener à bien un projet avec moins de fonds propres, ce capital devient plus efficace.
Le promoteur peut être en mesure de :
* Réduire le montant de fonds propres externes nécessaires.
* Démontrer aux prêteurs de construction la demande des acheteurs.
* Améliorer le rendement potentiel du capital investi dans le projet.
* Préserver le capital pour de futurs développements.
* Faire avancer plus efficacement les projets viables.
Les préventes ne servent donc pas seulement à vendre des lots. Elles peuvent aussi contribuer à valider la demande, à renforcer le profil de financement du projet et à démontrer que les acheteurs croient au développement avant l’achèvement de la construction.
Les capitaux se dirigent naturellement vers les marchés où la demande est forte et où les rendements peuvent être attractifs. La Floride offre les deux.
La Floride n’élimine pas le risque de développement
Cette structure de financement ne signifie pas que construire une copropriété en Floride soit simple ou exempt de risques.
Les promoteurs doivent toujours faire face aux coûts du foncier, à l’inflation de la construction, aux assurances, aux taux d’intérêt, aux autorisations administratives, aux exigences de prévente, à la disponibilité de la main-d’œuvre, aux retards de chantier et à la concurrence du marché. Un projet doit encore obtenir son financement, atteindre les seuils exigés par le prêteur et générer suffisamment de ventes pour rester viable.
Les dépôts des acheteurs ne sont qu’un élément de la structure de capital : ce n’est pas de l’argent gratuit, et rien ne garantit la réussite du projet.
Les chiffres ci-dessus sont une illustration simplifiée. Chaque projet dispose de ses propres modalités de financement, exigences de séquestre, contrats et profil de risque.
Ce que cela signifie pour les acheteurs
Un projet financièrement attractif pour le promoteur n'est pas automatiquement un bon investissement pour l'acheteur.
Cette distinction est extrêmement importante.
Le promoteur évalue le rendement du capital nécessaire à la construction du projet. L'acheteur doit se poser un autre ensemble de questions :
* Le prix d'achat est-il justifié par l'emplacement et les biens comparables ?
* Quel volume de biens concurrents sera livré en même temps ?
* Le promoteur est-il expérimenté et suffisamment capitalisé ?
* Quelles protections s’appliquent aux dépôts de l’acheteur ?
* Que permet le contrat de vente au promoteur de faire de ces dépôts ?
* Les charges de copropriété et les frais courants prévus sont-ils réalistes ?
* Le bien est-il conçu pour une occupation résidentielle, une location de courte durée ou une autre stratégie ?
* Quel est le plan de sortie de l’acheteur à la livraison ?
Comprendre comment un projet est financé aide les acheteurs et les agents à poser de meilleures questions. Cela permet aussi d’expliquer pourquoi les promoteurs insistent sur les réservations anticipées, la conversion des contrats et la dynamique de pré-commercialisation.
Le tableau d’ensemble : pourquoi Miami continuera de changer
La transformation de Miami est portée par plusieurs forces qui agissent ensemble :
1. Poursuite de la migration de la population et des capitaux vers la Floride.
2. Terrains limités dans les emplacements les plus recherchés du sud de la Floride.
3. Demande pour des bâtiments plus récents, plus sûrs et plus efficaces.
4. Obligations d'inspection, de constitution de réserves et de réparation pesant sur les copropriétés vieillissantes.
5. Une structure de financement avant construction capable de rendre les capitaux de développement plus efficaces.
La demande crée l'opportunité. La structure de développement de la Floride peut contribuer à rendre cette opportunité financièrement possible.
Cette combinaison explique en partie pourquoi les promoteurs nationaux et internationaux continuent d'entrer sur le marché du sud de la Floride, pourquoi les promoteurs établis continuent de lancer de nouveaux projets et pourquoi la silhouette de Miami évolue si rapidement.
L'essentiel du plan de Miami
La Floride construit différemment, car de nombreux projets de copropriétés sont financés différemment.
La croissance démographique, le régime fiscal, le mode de vie et la rareté des terrains de premier ordre attirent la demande. Notre structure de pré-construction peut aussi permettre que les dépôts des acheteurs qualifiés fassent partie du capital de développement, ce qui réduit l’apport en fonds propres du promoteur et rend les capitaux plus efficaces.
Cela ne rend pas le développement sans risque, et cela ne fait pas de chaque nouvelle copropriété un bon investissement. Cela aide simplement à comprendre pourquoi promoteurs et capitaux continuent d’être attirés par la Floride.
Plus les acheteurs comprennent le point de vue du promoteur dans la transaction, mieux ils seront préparés à évaluer si l’opportunité leur convient aussi.
Connaître le plan avant d’acheter.
Guillermo Terán
Courtier associé, Avanti Way Realty
Auteur de « Miami’s Pre-Construction Blueprint »
Fondateur de la communauté de prévente Avanti Way
Cet article est uniquement à titre pédagogique et ne constitue pas un conseil juridique, fiscal ou financier. Les acquéreurs doivent examiner le contrat de vente et les dispositions relatives au dépôt de garantie avec un avocat spécialisé en immobilier en Floride.